বিশ্বব্যাংকের প্রতিবেদন
প্রবৃদ্ধি ৩.৪%, খেলাপি ঋণ ৩৩.২%—দারিদ্র্য বাড়ায় ঝুঁকিতে ব্যাংক খাত
বেসরকারি বিনিয়োগ ও রপ্তানি কমে যাওয়া, ব্যাংক খাতের দুর্বলতা এবং গ্যাস ও বিদ্যুৎ সংকটের কারণে বাংলাদেশের অর্থনৈতিক প্রবৃদ্ধি কমে ৩ দশমিক ৪ শতাংশে নেমে এসেছে। একইসঙ্গে উচ্চ মূল্যস্ফীতি ও কর্মসংস্থানের সুযোগ সংকুচিত হওয়ার কারণে দেশে দারিদ্র্য এবং আয়বৈষম্য দুই-ই বেড়েছে।
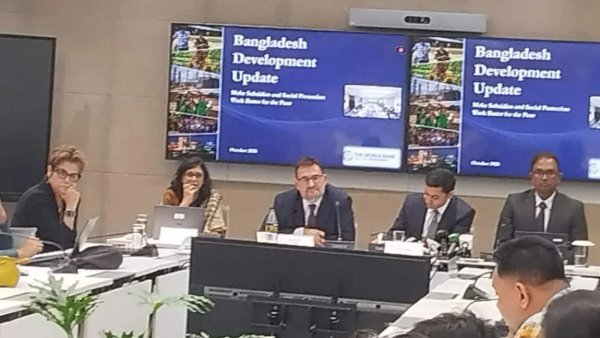
বিশ্বব্যাংকের প্রকাশিত ‘বাংলাদেশ ডেভেলপমেন্ট আপডেট’-এর অক্টোবর ২০২৬ সংস্করণে দেশের অর্থনীতির এই সার্বিক চিত্র তুলে ধরা হয়েছে। মঙ্গলবার (৬ অক্টোবর) ‘মেক সাবসিডিজ অ্যান্ড সোশ্যাল প্রটেকশন ওয়ার্ক বেটার ফর দ্য পুওর’ শীর্ষক এই প্রতিবেদনটি আনুষ্ঠানিকভাবে প্রকাশ করা হয়েছে।
প্রতিবেদনে ব্যাংক খাতের স্থিতিশীলতা ফেরানো, জ্বালানিনিরাপত্তা ও সুশাসন নিশ্চিত করা এবং কর-রাজস্ব বাড়ানোকে সংস্কারের প্রধান ক্ষেত্র হিসেবে চিহ্নিত করা হয়েছে। একইসঙ্গে সাধারণ ভর্তুকি ধীরে ধীরে কমিয়ে দরিদ্র ও ঝুঁকিতে থাকা মানুষের জন্য লক্ষ্যভিত্তিক সহায়তা বাড়ানোর পরামর্শ দেওয়া হয়েছে।
বিশ্বব্যাংকের হিসাবে, ২০২৫-২৬ অর্থবছরে বাংলাদেশের প্রকৃত জিডিপি প্রবৃদ্ধি হয়েছে ৩ দশমিক ৪ শতাংশ। ২০২২-২৩ অর্থবছরে প্রবৃদ্ধি ছিল ৫ দশমিক ৮ শতাংশ। পরের দুই অর্থবছরে তা কমে যথাক্রমে ৪ দশমিক ২ ও ৩ দশমিক ৫ শতাংশ হয়।
গত অর্থবছরের তৃতীয় প্রান্তিকে প্রবৃদ্ধি ২ দশমিক ২ শতাংশে নেমে আসে। করোনা মহামারির পর কোনো প্রান্তিকে এটিই সবচেয়ে কম প্রবৃদ্ধি।
প্রবৃদ্ধি কমার বড় কারণ বিনিয়োগের সংকোচন। ২০২৫-২৬ অর্থবছরে বেসরকারি বিনিয়োগ শূন্য দশমিক ৫ এবং সরকারি বিনিয়োগ শূন্য দশমিক ৭ শতাংশ কমেছে। একই সময়ে পণ্য ও সেবার প্রকৃত রপ্তানি কমেছে ৪ দশমিক ৮ শতাংশ।
বার্ষিক উন্নয়ন কর্মসূচির বাস্তবায়নও ঐতিহাসিকভাবে নিচু পর্যায়ে নেমেছে। বড় অবকাঠামো প্রকল্প পর্যালোচনা, নতুন প্রকল্প অনুমোদনে সতর্কতা এবং বাস্তবায়ন সক্ষমতার দুর্বলতায় উন্নয়ন ব্যয় কমেছে।
ব্যাংক খাতের দুর্বলতাকে বাংলাদেশের অর্থনীতির জন্য অন্যতম গুরুতর ঝুঁকি হিসেবে উল্লেখ করেছে বৈশ্বিক এই উন্নয়ন সংস্থাটি।
প্রতিবেদন অনুযায়ী, ২০২৬ সালের জুন শেষে ব্যাংক খাতে খেলাপি ঋণের হার বেড়ে দাঁড়িয়েছে ৩৩ দশমিক ২ শতাংশে। বিশেষ করে ইসলামি ব্যাংকগুলোতে খেলাপি ঋণ ৫৮ দশমিক ৯ শতাংশ এবং রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকগুলোতে তা ৪৩ দশমিক ২ শতাংশে পৌঁছায়। ২০২৫ সালের ডিসেম্বরে ব্যাংকগুলোর সামগ্রিক মূলধন পর্যাপ্ততার হার (সিএআর) নেমে দাঁড়িয়েছে ঋণাত্মক ২ দশমিক ৬ শতাংশে, যেখানে আন্তর্জাতিক ন্যূনতম হার ১০ শতাংশ।
পাশাপাশি চলতি বছরের জুনে ব্যক্তি ও বেসরকারি খাতে ঋণ প্রবৃদ্ধি কমে ৪ দশমিক ৫ শতাংশে নেমেছে, যা গত ৩৩ বছরের মধ্যে সর্বনিম্ন। তবে একই সময়ে সরকারের ব্যাংক ঋণ প্রবৃদ্ধি ছিল ৩০ দশমিক ৪ শতাংশ। বিশ্বব্যাংক মনে করে, সরকার অতিরিক্ত ব্যাংক ঋণ নেওয়ায় বেসরকারি খাত ঋণপ্রাপ্তি থেকে বঞ্চিত হচ্ছে এবং বিনিয়োগ সংকুচিত হচ্ছে।
২৪ লাখে পৌঁছাল দারিদ্র্য, মূল্যস্ফীতির চাপ
টানা চতুর্থ বছরের মতো দেশে জাতীয় দারিদ্র্যের হার বেড়ে ২০২৫-২৬ অর্থবছরে প্রায় ২২ দশমিক ৫ শতাংশে উন্নীত হয়েছে। বিশ্বব্যাংকের মডেল অনুযায়ী, গত এক বছরে আন্তর্জাতিক দারিদ্র্যসীমার নিচে নেমে গেছে নতুন প্রায় ২১ লাখ মানুষ।
গড় মূল্যস্ফীতি ৮ দশমিক ৭ শতাংশে নামলেও বিদ্যুৎ ও জ্বালানির মূল্যবৃদ্ধি এবং সরবরাহ ব্যবস্থার ত্রুটির কারণে জীবনযাত্রার ব্যয় উঁচুতে অবস্থান করছে। আগস্ট মাসে কম আয়ের শ্রমিকদের প্রকৃত মজুরি ঋণাত্মক পর্যায়ে চলে গেছে, ফলে তাঁদের ক্রয়ক্ষমতা আশঙ্কাজনকভাবে কমেছে।
সামাজিক নিরাপত্তা খাতে সরকারের বরাদ্দ থাকা সত্ত্বেও তা প্রকৃত দরিদ্রদের কাছে পৌঁছাতে পারছে না এবং অনেক সচ্ছল পরিবার সুবিধা পাচ্ছে বলে প্রতিবেদনে উল্লেখ করা হয়।
শিল্প উৎপাদন ও কর্মসংস্থানে ঘাটতি
জ্বালানি সংকটের কারণে শিল্প খাতের প্রবৃদ্ধি নেমে এসেছে মাত্র ২ শতাংশে। গত অর্থবছরের তৃতীয় প্রান্তিকে শিল্প উৎপাদন ০ দশমিক ৩ শতাংশ কমেছে, যা মহামারির পর শিল্প খাতের প্রথম সংকোচন।
গ্যাস ও বিদ্যুতের অপ্রতুলতার কারণে বেশ কিছু কারখানা উৎপাদন ক্ষমতা কমিয়ে দিয়েছে, কর্মঘণ্টা কমিয়েছে কিংবা কর্মী ছাঁটাই করেছে। স্থবির অর্থনীতির প্রভাবে শ্রমবাজারে নেতিবাচক প্রভাব পড়েছে; বিশেষ করে শিল্প ও সেবা খাতে চাকরি হারিয়ে অনেক নারী শ্রমবাজার থেকে ছিটকে পড়েছেন।
আশার আলো প্রবাসী আয়, কমেছে এফডিআই
অর্থনীতির সামগ্রিক চাপের মধ্যেও ইতিবাচক ধারা বজায় রেখেছে প্রবাসী আয় (রেমিট্যান্স)। ২০২৫-২৬ অর্থবছরে রেমিট্যান্স ১৭ দশমিক ৩ শতাংশ বেড়ে রেকর্ড ৩৫ দশমিক ৬ বিলিয়ন ডলারে পৌঁছেছে। তবে এর বিপরীতে নিট বৈদেশিক প্রত্যক্ষ বিনিয়োগ (এফডিআই) ১৫ শতাংশ কমে ১ দশমিক ৫ বিলিয়ন ডলারে নেমেছে, এবং নতুন ইকুইটি বিনিয়োগ কমেছে ৭০ দশমিক ৩ শতাংশ।
অন্যদিকে বিনিময় হার মোটামুটি স্থিতিশীল ছিল। ২০২৫-২৬ অর্থবছরে প্রতি ডলারের গড় আন্তব্যাংক দর ছিল ১২২ টাকা ১০ পয়সা। আগস্টে তা হয়েছে প্রায় ১২২ টাকা ৯০ পয়সা। টাকার মূল্যবৃদ্ধির চাপ সামাল দিতে গত অর্থবছরে বাংলাদেশ ব্যাংক বাণিজ্যিক ব্যাংকগুলোর কাছ থেকে নিট ৬ দশমিক ৪ বিলিয়ন ডলার কিনেছে।
রাজস্ব কম, বাড়ছে চলতি ব্যয়
প্রতিবেদন অনুযায়ী, ২০২৫-২৬ অর্থবছরে জাতীয় রাজস্ব বোর্ড লক্ষ্যমাত্রার ৮২ দশমিক ৬ শতাংশ কর আদায় করেছে। মোট রাজস্ব জিডিপির ৮ শতাংশ থেকে বেড়ে ৮ দশমিক ৩ শতাংশ হয়েছে। এর মধ্যে কর-রাজস্ব প্রায় ৭ শতাংশ।
সীমিত করভিত্তি, কর ফাঁকি, দুর্বল প্রশাসন ও অতিরিক্ত করছাড় রাজস্ব বৃদ্ধির পথে বাধা হয়ে আছে। করনীতি প্রণয়ন ও কর প্রশাসনকে আলাদা করার কাজও কার্যকর হয়নি।
একই সময়ে সরকারের মোট ব্যয় জিডিপির ১১ দশমিক ৪ শতাংশ থেকে ১২ দশমিক ২ শতাংশ হয়েছে। চলতি ব্যয় ৮ দশমিক ৭ শতাংশ থেকে বেড়ে ৯ দশমিক ৭ শতাংশ হলেও মূলধনি ব্যয় ২ দশমিক ৮ শতাংশ থেকে ২ দশমিক ৫ শতাংশে নেমেছে।
নতুন সরকারি বেতনকাঠামো পুরোপুরি কার্যকর হলে মূল বেতন ও ভাতা গড়ে প্রায় ১২০ শতাংশ এবং পেনশন প্রায় ৭০ শতাংশ বাড়তে পারে। এতে ২০২৬-২৭ অর্থবছরে সরকারের অতিরিক্ত ব্যয় জিডিপির প্রায় শূন্য দশমিক ৬ শতাংশ হতে পারে।
সরকারি অর্থায়নের ৮১ দশমিক ৫ শতাংশ ব্যাংক থেকে
বাজেট–ঘাটতি জিডিপির ৩ দশমিক ৪ শতাংশ থেকে বেড়ে ৩ দশমিক ৯ শতাংশ হয়েছে। ২০২৫-২৬ অর্থবছরের প্রথম ১১ মাসে সরকারের মোট অর্থায়নের ৮১ দশমিক ৫ শতাংশ এসেছে ব্যাংক খাত থেকে। আগের অর্থবছরে এই হার ছিল ৩৪ দশমিক ৮ শতাংশ।
সরকার বেশি ব্যাংকঋণ নিলে বেসরকারি খাতের ঋণের সুযোগ কমতে পারে। ঋণের সুদ উঁচু থাকতে পারে এবং বিনিয়োগ ও কর্মসংস্থান বাধাগ্রস্ত হতে পারে। সরকারি ঋণও জিডিপির ৩৮ দশমিক ৯ শতাংশ থেকে বেড়ে ৪০ দশমিক ৫ শতাংশ হয়েছে। সুদ পরিশোধের ব্যয় পৌঁছেছে জিডিপির প্রায় ২ দশমিক ৬ শতাংশে।
আগামী দুই বছরও প্রবৃদ্ধি দুর্বল
বিশ্বব্যাংকের পূর্বাভাস অনুযায়ী, ২০২৬-২৭ অর্থবছরেও বাংলাদেশের প্রবৃদ্ধি ৩ দশমিক ৪ শতাংশে থাকতে পারে। এটি গত ১০ বছরের গড় ৫ দশমিক ৬ শতাংশ প্রবৃদ্ধির তুলনায় অনেক কম। ২০২৭-২৮ অর্থবছরে প্রবৃদ্ধি সামান্য বেড়ে ৩ দশমিক ৯ শতাংশ হতে পারে।
আগামী অর্থবছরে প্রায় ৬ লাখ ৩০ হাজার নিট কর্মসংস্থান তৈরি হতে পারে। তবে এই কর্মসংস্থান দ্রুত দারিদ্র্য কমানোর জন্য যথেষ্ট হবে না। জাতীয় দারিদ্র্যের হার ২০২৬-২৭ অর্থবছরে ২২ দশমিক ৮ শতাংশে উঠতে পারে। পরের অর্থবছরে তা সামান্য কমে ২২ দশমিক ৪ শতাংশ হতে পারে।
একই সময়ে গড় মূল্যস্ফীতি যথাক্রমে ৮ দশমিক ৬ ও ৭ দশমিক ১ শতাংশ থাকতে পারে। জ্বালানির দাম, সরবরাহের সমস্যা এবং সম্প্রসারণমূলক রাজস্বনীতি মূল্যস্ফীতিকে উঁচু পর্যায়ে রাখতে পারে।
বিশ্বব্যাংকের তিন সুপারিশ
বাংলাদেশের অর্থনৈতিক সংকট কাটিয়ে ওঠার জন্য তিনটি প্রধান ক্ষেত্রে অবিলম্বে সংস্কারের তাগিদ দিয়েছে বিশ্বব্যাংক:
১. ব্যাংক খাত: দ্রুত সম্পদের মান পর্যালোচনা শেষ করা, দুর্বল ব্যাংক নির্ধারণ করে ব্যাংকের মালিকদের লোকসানের দায় বহন নিশ্চিত করা এবং পর্যায়ক্রমে নিয়ন্ত্রক ছাড় তুলে নেওয়া।
২. জ্বালানি খাত: দেশীয় গ্যাস অনুসন্ধান ও এলএনজি অবকাঠামো জোরদার করা এবং বিদ্যুৎ কেনায় স্বচ্ছ ও প্রতিযোগিতামূলক দরপত্র বজায় রাখা।
৩. রাজস্ব খাত: করনীতি ও কর প্রশাসনকে পৃথক করা, কর ফাঁকি রোধ করা এবং ঢালাও করছাড় কমিয়ে আনা।